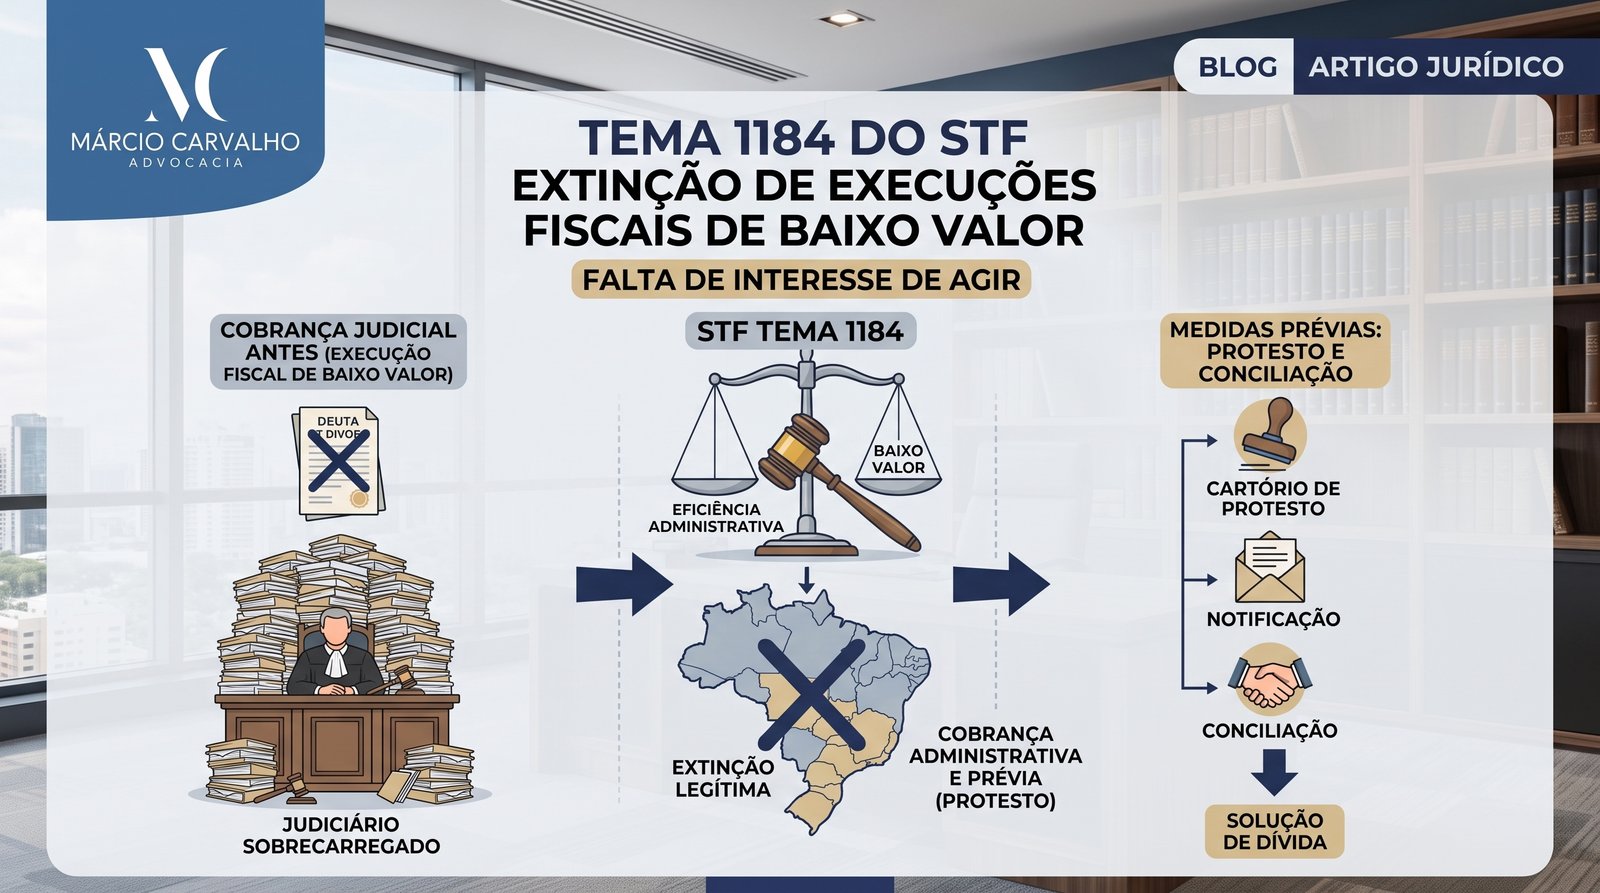
Milhares de execuções fiscais seguem tramitando pelo Brasil afora cobrando valores que, muitas vezes, custam mais ao próprio Poder Público para serem processados do que o benefício financeiro que poderiam gerar. Esse cenário começou a mudar de forma definitiva com o julgamento do Tema 1184 do Supremo Tribunal Federal e a edição da Resolução nº 547/2024 do CNJ. Juntas, essas duas normas abriram uma porta processual poderosa para quem responde por execuções fiscais de pequeno valor: a exceção de pré-executividade.
Neste artigo, explicamos o que mudou, por que essa mudança é tão relevante e como advogados e contribuintes podem se valer dela para extinguir execuções fiscais sem necessidade de garantir o juízo.
O problema: o Judiciário como "balcão de cobrança"
Por muito tempo, entes públicos ajuizaram execuções fiscais independentemente do valor da dívida, ainda que o custo de tramitação do processo superasse o próprio crédito perseguido. O resultado era previsível: varas de execução fiscal abarrotadas de processos de baixíssimo valor, muitos deles paralisados por anos, sem citação do devedor ou localização de bens penhoráveis.
O STF reconheceu esse desequilíbrio e, ao julgar o Recurso Extraordinário 1.355.208, sob a sistemática da repercussão geral, pacificou o tema para todo o país.
O que diz o Tema 1184 do STF
A tese fixada pelo Supremo estabeleceu dois pontos centrais:
- É legítima a extinção de execução fiscal de baixo valor por ausência de interesse de agir, com fundamento no princípio constitucional da eficiência administrativa — respeitada a competência de cada ente federado para fixar seu próprio valor mínimo de cobrança.
- O ajuizamento da execução fiscal depende de prévio protesto do título, salvo se o ente público comprovar, de forma concreta, que a ausência de protesto se justifica por razões de eficiência administrativa.
Na prática, o STF afirmou algo que muitos operadores do direito já sustentavam: a cobrança judicial de créditos de baixo valor, sem qualquer providência administrativa prévia, viola o binômio utilidade-necessidade que sustenta o interesse processual. Não há sentido em movimentar toda a máquina judiciária — citação, penhora, avaliação, leilão — para reaver quantias que o próprio Estado sabe, de antemão, serem antieconômicas de cobrar por essa via.
A Resolução 547/2024 do CNJ: parâmetros objetivos e aplicação imediata
Para que a tese do STF não ficasse apenas no plano abstrato, o Conselho Nacional de Justiça editou a Resolução nº 547/2024, estabelecendo critérios objetivos e de fácil verificação. O artigo 1º da Resolução é claro:
É legítima a extinção da execução fiscal de valor inferior a R$ 10.000,00 (dez mil reais) por ausência de interesse de agir quando:
- não existirem bens penhoráveis eficazes indicados na petição inicial; ou
- o processo estiver paralisado há mais de 1 (um) ano, sem citação do executado ou sem localização de bens penhoráveis — hipótese em que a extinção independe até de prévia intimação da Fazenda Pública, aplicando-se diretamente o art. 485, § 3º, do CPC.
Esse detalhe merece destaque: a Resolução autoriza o juiz a extinguir o processo de ofício, sem sequer ouvir previamente a Fazenda Pública, quando o processo estiver paralisado nessas condições. Isso demonstra o quanto o CNJ tratou a matéria como questão de ordem pública e de eficiência do próprio sistema de Justiça — não como um benefício a ser concedido ao devedor, mas como uma correção estrutural do uso do Judiciário.
Por que a exceção de pré-executividade é o instrumento certo
Diante desse cenário, a pergunta natural é: como levar essa tese ao juiz da execução sem precisar garantir o juízo por meio de penhora, depósito ou embargos?
A resposta está na exceção de pré-executividade, instrumento processual consolidado pela Súmula 393 do STJ, que autoriza sua utilização para arguir matérias de ordem pública, cognoscíveis de ofício pelo magistrado, desde que não exijam dilação probatória.
E é exatamente esse o caso aqui. Para demonstrar a ausência de interesse de agir com base no Tema 1184 e na Resolução 547/2024, basta:
- verificar o valor da causa indicado na própria petição inicial da execução; e
- constatar, pelos próprios autos, a ausência de bens penhoráveis ou o tempo de paralisação do processo.
Nenhuma dessas verificações demanda perícia, testemunhas ou qualquer instrução probatória complexa — apenas a análise documental do próprio processo. Isso torna a exceção de pré-executividade não apenas cabível, mas a via processual mais eficiente e menos onerosa para o executado, que não precisa nomear bens à penhora nem arcar com os custos de embargos à execução.
Requisitos cumulativos: o que verificar antes de peticionar
Antes de opor a exceção, é fundamental checar se o caso concreto preenche, cumulativamente, os requisitos da Resolução 547/2024:
- O valor da execução é inferior a R$ 10.000,00?
- Não há bens penhoráveis eficazes informados na inicial, ou o processo está paralisado há mais de um ano sem citação ou sem localização de bens?
- Houve prévio protesto extrajudicial do título pelo ente público antes do ajuizamento? Sua ausência, sem justificativa de eficiência administrativa, reforça a tese de falta de interesse de agir.
Quanto mais desses elementos estiverem presentes e documentalmente comprováveis nos autos, mais robusta será a exceção.
Os pedidos que devem compor a petição
Uma exceção de pré-executividade bem estruturada, fundada no Tema 1184 e na Resolução 547/2024, normalmente requer:
- o recebimento do incidente, com a suspensão dos atos constritivos até o julgamento;
- o reconhecimento da ausência de interesse de agir do ente exequente;
- a extinção da execução fiscal sem resolução do mérito, com fundamento no art. 485, inciso VI, do CPC; e
- a condenação do exequente em honorários sucumbenciais, com base no princípio da causalidade (art. 85 do CPC) — afinal, foi o próprio ente público que deu causa ao ajuizamento de uma cobrança antieconômica.
Conclusão: uma ferramenta de eficiência para os dois lados
O Tema 1184 do STF e a Resolução 547/2024 do CNJ não representam apenas um benefício pontual a devedores de execuções fiscais de baixo valor — são uma correção de rota na forma como o Poder Público utiliza o Judiciário para cobrar créditos. Para o contribuinte executado, a exceção de pré-executividade se consolida como o caminho mais rápido, econômico e tecnicamente sólido para pôr fim a processos que, muitas vezes, já deveriam ter sido extintos há anos.
Se você é parte em uma execução fiscal de valor reduzido, paralisada ou sem indicação de bens penhoráveis, vale a pena revisar os autos: a chance de extinguir o processo — e ainda reverter os honorários em seu favor — pode estar mais próxima do que parece.
www.marciocarvalho.adv.br
Este artigo tem caráter meramente informativo e não substitui a análise de um advogado sobre o caso concreto.