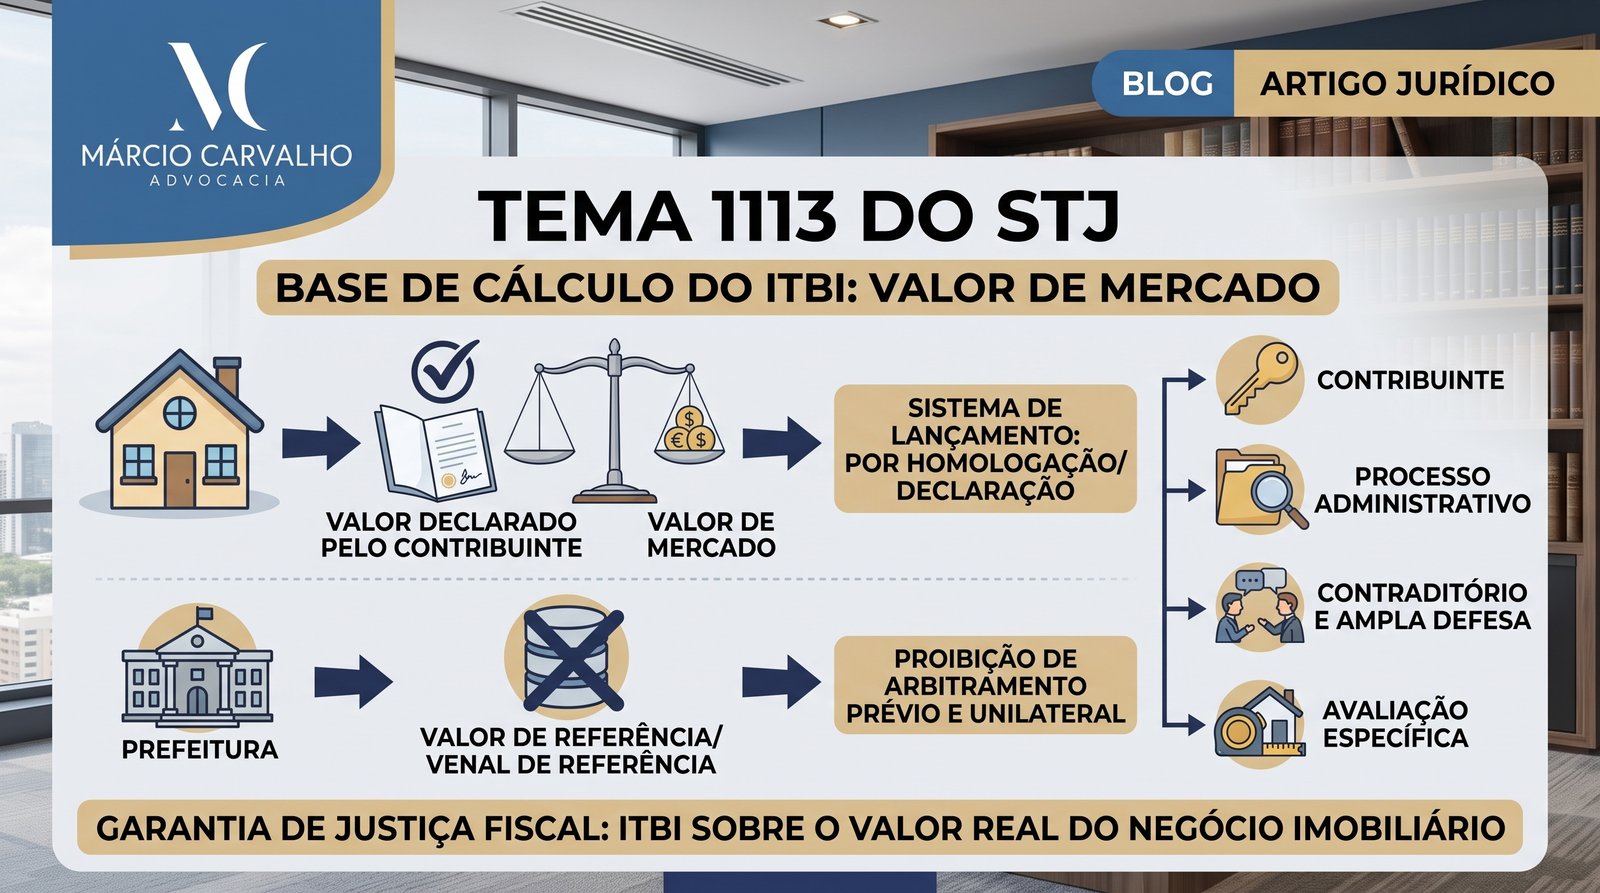
Você pagou o ITBI pelo valor que negociou — ou pelo valor que a prefeitura "achou" que o imóvel valia?
Muita gente vive essa cena: fecha a compra de um imóvel por um preço, vai até a prefeitura para emitir a guia do ITBI e descobre que o imposto foi calculado sobre um valor bem mais alto, chamado de "valor venal de referência". Sem entender bem o motivo, e com pressa para registrar a escritura, a maioria paga o que foi cobrado — mesmo desconfiando que está errado.
Essa prática, comum em diversos municípios brasileiros, foi diretamente contestada pelo Superior Tribunal de Justiça (STJ) em uma decisão que vale para todo o país: o Tema 1.113 dos recursos repetitivos.
O que o STJ decidiu sobre a base de cálculo do ITBI
O ITBI (Imposto sobre a Transmissão de Bens Imóveis) incide sempre que um imóvel muda de dono por meio de compra e venda ou outro negócio oneroso. A discussão levada ao STJ era simples de entender, mas gerava enormes prejuízos: qual valor deve servir de base para calcular o imposto — o preço efetivamente pago pelo comprador, ou um valor de referência definido unilateralmente pela prefeitura?
Ao julgar o Tema 1.113 (originado do Recurso Especial nº 1.937.821/SP, sob relatoria do ministro Gurgel de Faria, com julgamento em fevereiro de 2022), a Primeira Seção do STJ fixou três entendimentos que se tornaram obrigatórios para juízes de todo o Brasil:
- A base de cálculo do ITBI é o valor do imóvel nas condições normais de mercado — ou seja, o preço real da transação —, e esse valor não está vinculado ao valor usado para calcular o IPTU.
- O valor declarado pelo comprador na escritura é presumido verdadeiro. Cabe à prefeitura provar o contrário, não ao contribuinte provar que disse a verdade.
- O município não pode fixar previamente um "valor de referência" e obrigar o contribuinte a pagar sobre ele, sem processo administrativo.
Na prática, isso significa que a prefeitura não pode simplesmente impor uma tabela própria de valores e cobrar o imposto sobre ela. Se quiser contestar o preço declarado, precisa abrir um processo administrativo específico, com direito de defesa do contribuinte — conforme prevê o [VERIFICAR: art. 148 do CTN].
Quem tem direito a recuperar valores pagos a mais
Esse entendimento vale para qualquer pessoa ou empresa que tenha comprado um imóvel e pago ITBI calculado sobre um valor superior ao preço real da negociação. Alguns cenários comuns:
- Compra de imóvel usado, em que a prefeitura aplicou tabela própria de "valor venal de referência" acima do preço da escritura.
- Aquisição de imóvel em leilão (hasta pública), em que o valor de arrematação — normalmente mais baixo que o de mercado — foi desconsiderado pelo fisco municipal.
- Compra na planta ou em condições que reduzem o preço (urgência do vendedor, imóvel com pendências, estado de conservação), quando o município ignorou essas particularidades.
O direito de reaver o valor pago indevidamente prescreve em cinco anos, contados da data do pagamento do imposto [VERIFICAR: art. 168, I, do CTN]. Isso significa que, quanto mais o tempo passa, menor fica a janela para recuperar recolhimentos antigos — e quem comprou imóvel há quase cinco anos precisa agir rapidamente para não perder o direito.
Erros comuns que fazem o contribuinte perder esse direito
Um dos erros mais frequentes é simplesmente pagar o valor exigido pela guia municipal sem questionar, por pressa em lavrar a escritura ou registrar o imóvel. Outro erro comum é deixar passar o prazo de cinco anos sem tomar nenhuma providência, seja administrativa ou judicial.
Também é frequente o contribuinte confundir o valor do IPTU com o valor do ITBI, achando que, se o IPTU é baixo, o ITBI também deveria ser — quando, na verdade, o STJ deixou claro que as duas bases de cálculo não se confundem.
Por fim, muita gente não guarda a documentação da compra (escritura, guia de recolhimento, comprovante de pagamento), o que dificulta comprovar, anos depois, o valor real pago pelo imóvel.
Como agir diante de uma cobrança de ITBI acima do valor negociado
O primeiro passo é conferir a guia de ITBI antes de pagar: se o valor usado como base for maior que o preço da escritura, há fundamento para questionar a cobrança — administrativamente, perante a prefeitura, ou judicialmente, inclusive por medidas mais rápidas quando a urgência do registro exigir.
Para quem já pagou o imposto a maior, existe o caminho da restituição, feito por meio de pedido administrativo ou de ação judicial de repetição de indébito, reunindo a escritura, a guia de recolhimento e o comprovante de pagamento.
Vale destacar que a decisão do STJ ainda aguarda a palavra final do Supremo Tribunal Federal, que analisa a questão em recurso extraordinário [VERIFICAR: número do RE e situação processual atual]. Enquanto isso, as teses do STJ continuam obrigatórias para todos os tribunais do país. Por envolver prazos, provas documentais específicas e a análise de cada caso concreto — cada imóvel, cada município e cada guia têm particularidades —, essa é uma situação em que vale a pena buscar orientação de um advogado tributarista antes de decidir como agir, seja para contestar uma cobrança em curso, seja para avaliar se ainda há tempo de pedir a restituição de valores já pagos.
Conclusão
O Tema 1.113 do STJ trouxe um limite claro à cobrança de ITBI: o imposto deve incidir sobre o valor real do negócio, não sobre uma tabela imposta pela prefeitura. Se você comprou um imóvel nos últimos anos, vale a pena revisar quanto pagou — pode haver dinheiro a recuperar, mas o tempo para isso é limitado.
Perguntas frequentes
O que é o Tema 1.113 do STJ?
É a decisão da Primeira Seção do STJ, em recurso repetitivo, que definiu que a base de cálculo do ITBI é o valor real do imóvel na transação, não um valor de referência fixado pela prefeitura. Essa decisão vale para todos os tribunais do país.
A prefeitura pode cobrar o ITBI com base no valor venal do IPTU?
Não. O STJ deixou claro que a base de cálculo do ITBI não está vinculada à do IPTU, e o valor do IPTU não pode servir nem como piso nem como parâmetro obrigatório para o ITBI.
Já paguei o ITBI a maior. Ainda dá tempo de recuperar?
Depende da data do pagamento: o prazo para pedir a restituição é de cinco anos, contados do recolhimento do imposto. Se a compra foi há alguns anos, vale verificar a data exata o quanto antes.
Preciso entrar na Justiça para recuperar o valor pago a mais?
Nem sempre. É possível tentar a via administrativa diretamente com a prefeitura, mas quando o pedido é negado ou o prazo está se esgotando, a via judicial costuma ser o caminho mais seguro para garantir o direito.
Fontes consultadas
- https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias/09032022-Base-de-calculo-do-ITBI-e-o-valor-do-imovel-transmitido-em-condicoes-normais-de-mercado--define-Primeira-Secao.aspx
- https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=1113&cod_tema_final=1113
- https://www.planalto.gov.br/ccivil_03/leis/l5172compilado.htm